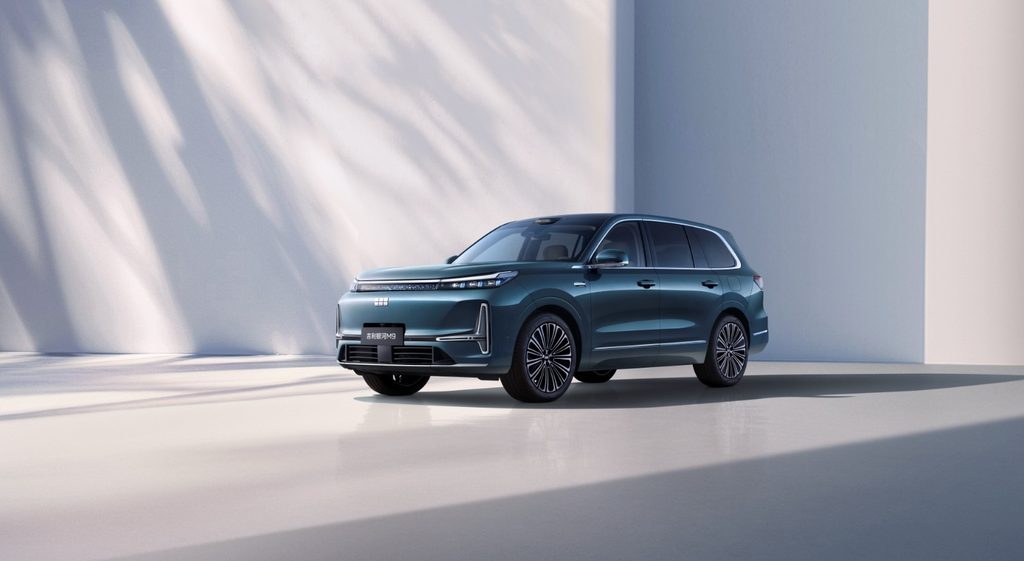
Domenico De Rosa, CEO del Gruppo SMET, interpreta la rete di alleanze costruita da Geely con i costruttori europei come una traiettoria in tre fasi: accordi su piattaforme entro 24 mesi, selezione di impianti e marchi entro 48 mesi, un automotive europeo sempre più integrato con capitali asiatici entro 60 mesi.
«Tra cinque anni potremmo riconoscere gli stessi marchi sulle automobili europee, ma trovare proprietari, tecnologie e centri decisionali molto diversi». È la previsione di De Rosa, che legge nelle partecipazioni di Geely una chiave per capire la trasformazione dell’industria automobilistica europea.
La rete di alleanze di Geely
Secondo De Rosa, quote azionarie, acquisizioni e joint venture permettono al gruppo cinese di accedere a competenze e mercati senza costruire tutto da zero: «Sono strumenti diversi, con effetti diversi sul controllo delle imprese».
Perché i costruttori europei cercano alleanze
Le alleanze rispondono a un problema economico preciso: sviluppare nuovi modelli costa sempre di più e un impianto poco utilizzato
Entro 24 mesi: piattaforme, componenti e produzione
Nel breve periodo è attesa un’accelerazione degli accordi su piattaforme, componenti e produzione: i gruppi europei metteranno a disposizione fabbriche, reti commerciali e conoscenza del cliente, mentre i partner asiatici porteranno tecnologie e capacità di sviluppo. «Il vantaggio sarà reciproco soltanto se il costruttore europeo continuerà a sviluppare competenze proprie», avverte De Rosa. «Acquistare tecnologia senza imparare a governarla può trasformare un risparmio immediato in una dipendenza duratura».
Entro 48 mesi: selezione tra impianti e marchi
Nella fase successiva la selezione riguarderà impianti e portafogli di marchi: «Prevedo più conferimenti in società comuni e cessioni di stabilimenti privi di volumi sufficienti. Ritengo possibili anche vendite di marchi per i quali l’attuale proprietario non riesca a finanziare un rilancio credibile. È una previsione industriale, non l’indicazione di operazioni già decise». Per un acquirente, un marchio conosciuto può abbreviare l’ingresso nel mercato, ma mantenerne la reputazione richiede investimenti e continuità di prodotto.
Entro 60 mesi: un automotive europeo integrato con capitali asiatici
Sull’orizzonte dei cinque anni, De Rosa prevede un automotive europeo sempre più integrato con capitali e tecnologie asiatiche: «I generalisti dovranno distribuire i costi su volumi condivisi e rendere nuovamente accessibili le proprie vetture. Nel premium, la storia del marchio dovrà trovare conferma nella qualità del prodotto e nell’esperienza del cliente. L’elettrico dovrebbe crescere, con ritmi diversi secondo prezzi, infrastrutture e regole». Una traiettoria forse inevitabile, ma dipendente dalla capacità europea di ridurre i costi industriali e rendere prevedibili gli investimenti.
Quanta autonomia industriale resterà in Europa?
«Cedere una fabbrica può salvarne l’attività. Condividere una piattaforma può rendere sostenibile un nuovo modello», osserva De Rosa. «Il risultato va però misurato anche sulle competenze e sugli acquisti che rimangono nella filiera europea». Il rischio è un’Europa capace solo di assemblare automobili, ma sempre meno capace di decidere come progettarle e dove distribuirne il valore: «Quanta autonomia industriale sapremo conservare nelle alleanze che stiamo costruendo?».